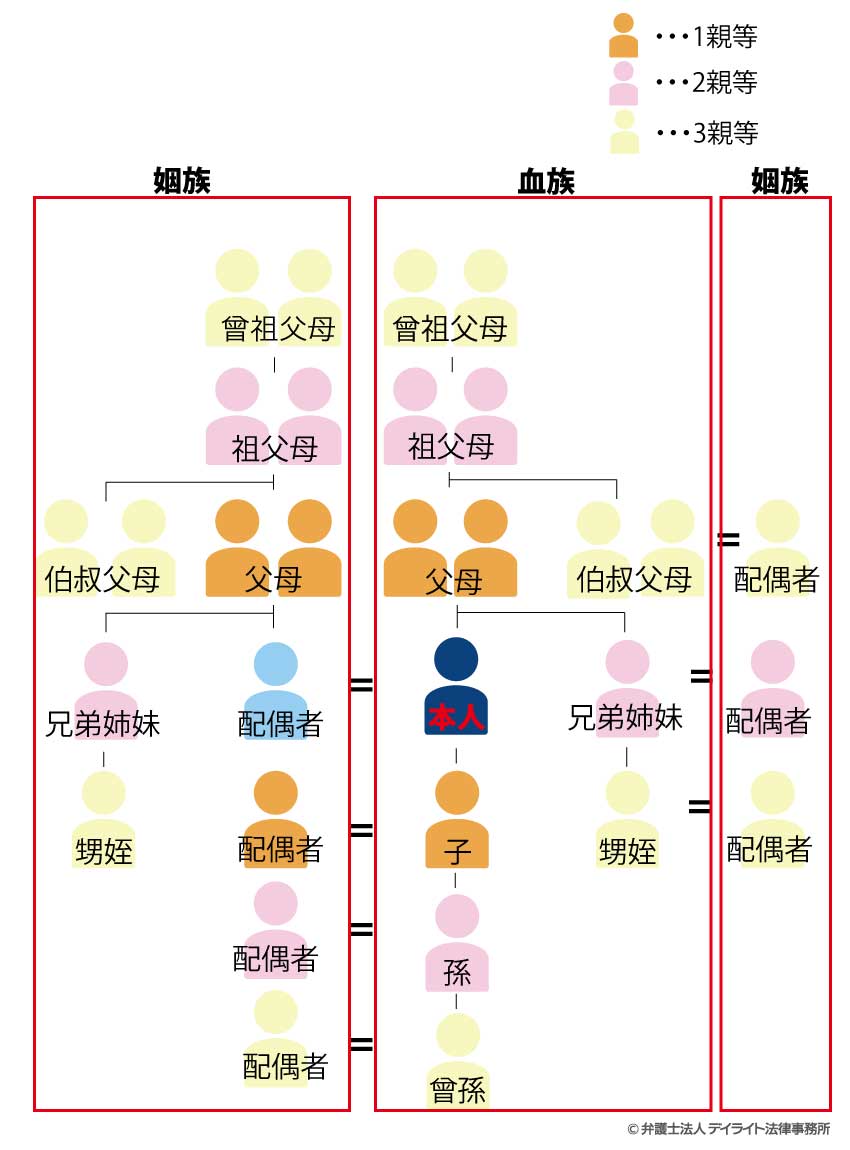
「三親等」という言葉を、相続の手続きや親族の入院時の同意書、あるいは結婚の挨拶回りといった場面で目にしたことはないだろうか。日常会話では「親戚」とひとくくりにされがちな関係性も、民法の世界では「親等」という明確な物差しで測られる。2026年5月27日付の検索動向でも「三親等とは?範囲はどこまで?早見図でわかりやすく解説」といった query が上位に現れており、関心の高さがうかがえる。
ところが、この親等の数え方はシンプルに見えて落とし穴が多い。実の叔父・叔母は三親等でも、配偶者の叔父・叔母の配偶者になると民法上の親族から外れる——そんな「常識とのズレ」が相続や各種手続きの現場で混乱を生んでいる。本稿では、早見図代わりに一覧表を用意しながら、三親等の範囲を血族・姻族の両面から整理し、相続人資格の誤解まで踏み込んで解説する。
📌 【この記事の重要ポイントまとめ】
- 要点1:三親等とは本人を0として家系図を3世代たどった位置の親族で、叔父・叔母、甥・姪、曾祖父母、ひ孫が該当する。
- 要点2:「子の配偶者の父母」「配偶者の兄弟姉妹の配偶者」は民法上の親族ではなく、三親等以内という括りにも入らない。
- 要点3:三親等内の親族は相続人になれるわけではなく、法定相続人の範囲は配偶者と血族のごく限られた順位で決まる。
【三親等とは】本人から3世代たどった位置——基本の数え方を整理
民法上の親等は、本人を基準(0)として、世代を1つ遡るごとに1親等、1つ下るごとに1親等と数える。父母は1親等、祖父母は2親等、曾祖父母は3親等。子は1親等、孫は2親等、ひ孫は3親等となる。つまり三親等とは、直系尊属では曾祖父母、直系卑属ではひ孫に相当する世代だ。
傍系(兄弟姉妹の系統)では数え方が少し異なる。本人から父母(1親等)を経由して兄弟姉妹に至るため、兄弟姉妹は2親等。その子である甥・姪は3親等、さらにその先の甥・姪の子は4親等となる。同様に、父母の兄弟姉妹にあたる叔父・叔母も3親等だ。コトバンクの辞書項目でも「直系では、本人または配偶者から3世を隔てる尊属親または卑属親、すなわち曾祖父・曾祖母または曽孫」と定義されており、傍系を含めた全体像は家系図をたどる形で理解するのが早い。
ここで押さえるべきは「世代」と「親等」がイコールではない点だ。祖父母は本人から見て2世代上だが2親等、叔父は1世代上だが3親等となる。叔父が祖父母と同じ世代でありながら親等が1つ多いのは、本人→父母→祖父母→叔父というように、共通の祖先である祖父母を経由して数えるためである。この「経由方式」こそが親等計算の核心であり、早見図を見るときにも必ず意識したい前提だ。
【三親等 親族 一覧】血族と姻族で変わる該当者の全リスト
三親等の範囲を語るうえで欠かせないのが、血族(血のつながり)と姻族(婚姻関係によるつながり)の区別だ。血族の三親等には、曾祖父母、ひ孫、叔父・叔母、甥・姪が該当する。これに加えて、民法第725条は「配偶者の血族」および「血族の配偶者」も親族に含めると定めており、姻族側の三親等として祖父母の配偶者、孫の配偶者、兄弟姉妹の配偶者、叔父・叔母の配偶者、甥・姪の配偶者などが列挙される。
ここで混同しやすいのが「配偶者の叔父・叔母」の扱いだ。配偶者の叔父は、配偶者から見れば3親等の血族であり、本人から見れば姻族3親等に当たる。一方、配偶者の叔父の配偶者(叔母)は、姻族の姻族という関係になり、民法上の親族には含まれない。同様に、兄弟姉妹の配偶者の父母、つまり義理の両親のさらに上も親族ではない。この「配偶者の血族の配偶者」という二重の姻族が切り捨てられる構造は、親等を語るうえで最も誤解を招きやすいポイントである。
ニッセイ基礎研究所が2022年8月8日付で公開した解説記事も、三親等内の親族として「子の配偶者の父母」「配偶者の兄弟姉妹の配偶者」「配偶者のおじ・おばの配偶者」を挙げ、これらはいずれも民法上の親族ではないと明言している。結婚や相続の場面で「親戚だから」と漠然と扱われがちな関係ほど、法的には赤の他人であるケースが多いのだ。
【早見表で比較】一親等・二親等・三親等の違いと該当者一覧
親等の違いを一目で把握できるよう、血族・姻族それぞれの該当者を表に整理した。相続手続きや各種書類の「続柄」欄を埋めるときの早見表として活用してほしい。
| 親等 | 血族の該当者 | 姻族の該当者 | 備考 |
|---|---|---|---|
| 一親等 | 父母、子(養親・養子を含む) | 配偶者の父母、子の配偶者 | 直系に限られる |
| 二親等 | 祖父母、孫、兄弟姉妹(半血を含む) | 配偶者の祖父母、配偶者の孫、配偶者の兄弟姉妹 | 傍系は共通祖先を経由して数える |
| 三親等 | 曾祖父母、ひ孫、叔父・叔母、甥・姪 | 配偶者の曾祖父母、配偶者のひ孫、配偶者の叔父・叔母、配偶者の甥・姪、祖父母の配偶者、孫の配偶者、兄弟姉妹の配偶者、叔父・叔母の配偶者、甥・姪の配偶者 | 配偶者の血族の配偶者は除外される |
| 四親等以上 | 曾叔父・曾叔母、従兄弟・従姉妹、甥・姪の子など | 該当者はさらに拡大 | 法定相続人には原則関与しない |
この表で注目したいのは、三親等の姻族欄に並ぶ顔ぶれの多さだ。血族は4種類なのに対し、姻族は9種類に及ぶ。しかも「配偶者の叔父の配偶者」のように、一見近そうでいて表に入らない関係が存在する。表を眺めるだけでは境界線が曖昧になりがちなので、判断に迷ったときは「本人と配偶者のどちらを基準に、何世代・何経由でたどるか」を一つずつ確認するのが確実である。
【三親等 相続人 範囲】法定相続人になれる人・なれない人の線引き
「三親等以内の親族は相続人になれる」という理解は、半分正しく半分間違っている。民法第887条以下の法定相続人の規定は、配偶者を別枠としつつ、血族については子、直系尊属、兄弟姉妹という順位を定めている。子は1親等、父母や祖父母といった直系尊属は1〜2親等、兄弟姉妹は2親等だ。つまり法定相続人になり得る血族は、原則として二親等までに収まる。
三親等の血族である叔父・叔母や甥・姪は、法定相続人にはならない。ただし例外がある。被相続人が遺言で財産を贈る「遺贈」の対象にはなり得るし、相続人が誰もいない場合に遺産が国庫に帰属するのを防ぐ制度として「特別縁故者」の申し立てが認められる可能性もある。また、相続放棄をした場合でも、その人は初めから相続人でなかったものとみなされるため、三親等の親族が次順位で繰り上がることはない。相続の現場では「三親等だから話し合いに参加すべきか」という相談が絶えないが、法的な権利と義理の付き合いは別物だと考えたほうがよい。
なお、相続税の計算においては「一親等の血族および配偶者以外の者」が財産を取得すると、税額が2割加算される仕組みがある。孫や兄弟姉妹、三親等の甥・姪が遺贈を受ける場合はこの加算対象になり得るため、遺言作成の段階で税理士への確認をおすすめしたい。
【三親等 結婚 親族】結婚の可否と「親族」の線引きは別問題
三親等という言葉が婚姻の文脈で登場するのは、主に「結婚できる相手かどうか」を判断するときだ。民法第734条は「直系血族又は三親等内の傍系血族の間では、婚姻をすることができない」と定めている。傍系血族の三親等とは、叔父・叔母と甥・姪の関係、および甥・姪同士の関係を指す。つまり、おじと姪、おばと甥のような組み合わせは法律上婚姻できない。
一方で、いとこ同士は4親等の傍系血族にあたるため、民法上は結婚が認められている。ここでも「三親等」と「四親等」の境界が重要な意味を持つ。また、姻族との婚姻制限は条文上明確ではなく、配偶者の連れ子と結婚するケースなどは実親子関係の有無によって扱いが変わるため、個別の事情に応じた専門家への相談が必要だ。
結婚に伴う挨拶回りや席次の検討では、「三親等までを親族として招待する」といった慣習的な線引きが使われることも多い。だが、前述のとおり子の配偶者の父母は民法上の親族ではない。慣習と法律のズレを認識しておくことが、両家の間で無用な摩擦を生まないための知恵といえる。
【三親等 数え方 世代】なぜ叔父は祖父母より親等が大きいのか
親等の数え方で多くの人がつまずくのが、叔父と祖父母の関係だ。祖父母は2親等、叔父は3親等。同じような世代に見えるのに、なぜ差がつくのか。答えは「共通の祖先までの距離」にある。親等は、本人とその親族が共通の祖先に至るまでの世代数を合計して数える。祖父母は本人→父母→祖父母で2世代。叔父は本人→父母→祖父母→叔父で3世代となる。共通祖先である祖父母を経由する分、叔父のほうが1世代遠くなるのだ。
この経由方式を理解すると、いとこが4親等であることも納得できる。本人→父母→祖父母→叔父→いとこで4世代。甥の子は本人→父母→兄弟姉妹→甥→甥の子で4親等だ。家系図を指でたどりながら、共通祖先から自分までと相手までの世代数を足し合わせる——この一手間が、早見図を丸暗記するより確実な理解につながる。相続や婚姻の届出書類で続柄を記入する際にも、この原則を知っているだけで記入ミスを防げる。
【三親等とは】に関するよくある質問(FAQ)
Q1:三親等の親族はどこまでを指しますか?
A1:血族では曾祖父母、ひ孫、叔父・叔母、甥・姪が該当します。姻族では配偶者の叔父・叔母や甥・姪、兄弟姉妹の配偶者、祖父母の配偶者、孫の配偶者などが加わります。ただし配偶者の叔父の配偶者のように、姻族の姻族にあたる人は親族に含まれません。
Q2:子の配偶者の父母は三親等に入りますか?
A2:入りません。子の配偶者の父母は、本人から見て姻族の姻族にあたるため、民法上の親族ではありません。ニッセイ基礎研究所の解説でも民法上の親族ではないと明記されています。いわゆる「義理の両親」は慣習的な呼び方であり、法的な親族ではない点に注意が必要です。
Q3:三親等の親族は相続人になれますか?
A3:原則として法定相続人にはなれません。法定相続人の血族は子・直系尊属・兄弟姉妹までで、叔父・叔母や甥・姪は含まれません。ただし遺言による遺贈や特別縁故者の申し立てといった道はあります。相続税では一親等の血族と配偶者以外への取得に2割加算があるため、遺言作成時は専門家に相談してください。
まとめ:三親等の範囲を正しく知り、相続と慣習のズレに備える
三親等とは、本人を0として共通祖先を経由しながら3世代たどった位置の親族であり、血族では曾祖父母・ひ孫・叔父・叔母・甥・姪、姻族では配偶者の血族や血族の配偶者などが該当する。一見複雑だが、「共通祖先までの世代数を合計する」という原則さえ押さえれば、早見図がなくても自力でたどれるようになる。
実務で注意したいのは、法的な親族と慣習的な「親戚」のズレだ。子の配偶者の父母、配偶者の兄弟姉妹の配偶者、配偶者の叔父の配偶者——これらは日常感覚では近しい存在でも、民法上は親族ではない。相続人の範囲も、三親等という括りとは別の条文で定められている。相続や婚姻、医療同意の場面で「親族です」と名乗る前に、一度立ち止まって関係性をたどり直す習慣が、思わぬトラブルを防ぐ最善の備えとなる。 (出典: 三 親等 と は(Yahoo!ニュース))