「手取り」という言葉は、給与明細や転職サイト、銀行の解説ページなど、社会人にとって身近な場面で頻繁に登場する。しかし、額面給与と実際に口座へ振り込まれる金額がなぜ、どの程度異なるのかを正確に説明できる人は意外と少ない。本稿では、手取りの定義から社会保険料・税金の内訳、額面の75〜85%という目安の根拠、2026年の最新制度を踏まえた計算方法、そして給与明細と源泉徴収票の読み解き方までを、公式データや金融機関の解説に基づいて整理する。
手取りを正しく理解することは、生活設計や転職時の年収比較、そして手取りを増やすための具体的な行動につながる。数字のからくりを知れば、給与明細を見る目は確実に変わる。
📌 【この記事の重要ポイントまとめ】
- 要点1:手取りとは額面給与から社会保険料と税金を差し引いた「実際に振り込まれる金額」であり、一般的に額面の75〜85%が目安とされる。
- 要点2:差し引かれる主な項目は健康保険・厚生年金・雇用保険・介護保険などの社会保険料と、所得税・住民税の6つ。控除の仕組みを理解することが手取り把握の近道だ。
- 要点3:手取りは「給与」「所得」とは異なる概念であり、源泉徴収票と給与明細を照合することで年間の正確な手取り額を確認できる。
【手取りとは】額面給与との違いと「給与・所得・手取り」の基礎知識
手取りとは、辞書的な定義では「収入のうち諸経費や税金などを除いて自分の手元に残る金額」を指す。Weblio国語辞典では、給料などとして決まった額から税金や保険の掛け金などを引かれたあと、実際に受け取れるお金として解説されている。ビジネス文脈では、額面給与(総支給額)から社会保険料と税金を差し引いた、銀行口座に振り込まれる実額を意味するのが一般的だ。
三菱UFJ銀行の解説によれば、「給与」「所得」「手取り」はそれぞれ異なる概念である。給与は会社が支払う報酬の総額、所得は収入から必要経費や所得控除を差し引いた課税対象の金額、そして手取りは実際に受け取る金額を指す。混同しやすい3語だが、税金計算の土台となる所得と、生活に使える手取りは別物だと押さえておきたい。
額面と手取りの差が生まれる最大の要因は、会社が給与から天引きする社会保険料と税金の存在である。額面が同じでも、扶養家族の有無や居住地(住民税の自治体差)、年齢(介護保険料の有無)によって手取り額は変動する。だからこそ「額面○万円=手取り○万円」と固定で考えるのではなく、控除の構造を理解した上で自分自身の数字を把握する姿勢が重要になる。
【内訳】社会保険料と税金、給与明細で引かれる6つのお金
給与明細の控除欄に並ぶ項目は、大きく「社会保険料」と「税金」に分けられる。社会保険料は健康保険料、厚生年金保険料、雇用保険料、そして40歳以上65歳未満の人が対象となる介護保険料。税金は所得税と住民税である。これら6つが一般的な会社員の主な控除項目となる。
健康保険料と厚生年金保険料は労使折半のため、従業員は保険料の半分を負担する。雇用保険料は事業主と従業員で負担割合が異なり、従業員負担分は給与から天引きされる。所得税は源泉徴収として毎月のおおよその額が引かれ、年末調整で精算される仕組みだ。住民税は前年の所得に基づいて計算され、翌年6月から翌々年5月にかけて毎月分割で徴収される点が所得税との大きな違いである。
これらの控除率は制度改正や報酬改定によって変動する。2026年時点の正確な料率は勤務先の給与担当者や日本年金機構、協会けんぽの公式情報で確認するのが確実だ。給与明細の控除一覧を「何のために引かれているのか」という視点で眺めるだけで、手取りへの理解度は格段に上がる。
【計算方法と目安】額面の75〜85%はなぜ生まれるのか
手取りの計算方法はシンプルだ。額面給与から社会保険料と税金を差し引く。ただし、社会保険料は標準報酬月額に料率を掛けて算出され、税金は課税所得に税率を適用するため、正確な金額は個々の条件によって異なる。そこで有用なのが「額面の75〜85%」という目安である。
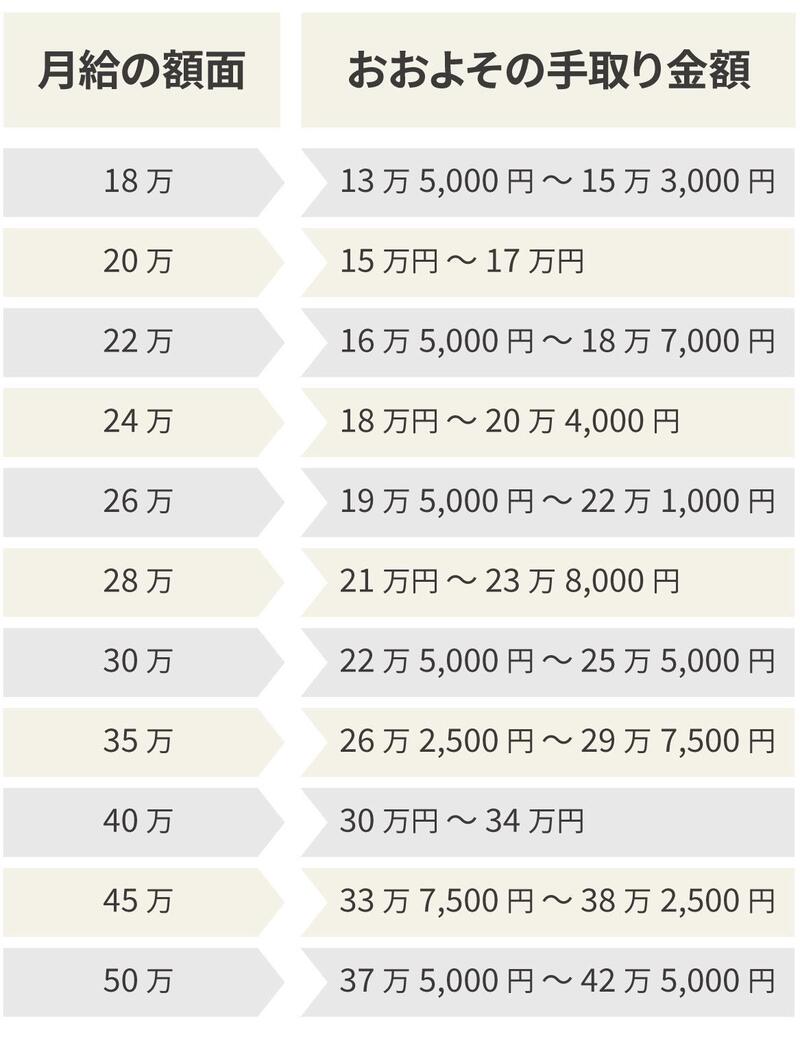
doda(デューダ)の解説によれば、一般的に手取りは総支給金額の75〜85%になるとされ、おおまかな金額を知りたいだけなら額面に0.75〜0.85を掛ければよい。この幅が生じる理由は、年収が上がるほど所得税の税率が段階的に上がる累進課税と、社会保険料の算定上限、扶養家族の有無などの条件差にある。低めの年収帯では控除割合が比較的安定し、高年収になるほど手取り率は下がる傾向がある。
月給別の手取り早見表を活用すれば、転職や昇給の際のイメージがつかみやすい。ただし早見表はあくまで概算であり、住民税の自治体差や扶養状況は反映されていない。精密な数字が必要な場合は、dodaが提供する手取り計算ツールや、手取りナビのような専門解説サイトのシミュレーションを併用するのが実用的だ。
| 項目 | 内容 | 手取りへの影響・留意点 |
|---|---|---|
| 額面給与(総支給額) | 基本給+各種手当・残業代などの合計 | 社会保険料と税金の計算の出発点 |
| 社会保険料 | 健康保険・厚生年金・雇用保険・介護保険(40〜64歳) | 標準報酬月額に料率を掛けて算出。労使折半が基本 |
| 所得税 | 課税所得に累進税率を適用し源泉徴収 | 年末調整で精算。高所得ほど負担率が上がる |
| 住民税 | 前年所得に基づき翌年6月〜翌々年5月に分割徴収 | 自治体により金額が異なる |
| 手取り額 | 額面から上記控除を差し引いた実受取額 | 目安は額面の75〜85% |
【2026年の最新制度】手取りを左右する制度改正のポイント
2026年時点の手取りを考える上で押さえておきたいのが、税制と社会保険制度の継続的な見直しである。所得税の基礎控除や給与所得控除、住民税の非課税限度額などは、近年の物価上昇や賃上げを背景に議論・改正が続いている領域だ。制度改正は手取り額に直結するため、自身の年収帯に関わる変更はニュースや公式資料で追う価値がある。
また、健康保険料率や介護保険料率は毎年見直される。協会けんぽの都道府県別料率は毎年度改定され、同じ年収でも勤務先の所在地や加入する健康保険組合によって負担額が変わる。2026年の手取りを試算する際は、前年の料率をそのまま当てはめるのではなく、最新の公式発表を確認することが正確性を保つ条件となる。
加えて、iDeCoや企業型確定拠出年金、ふるさと納税などの制度は、課税所得を圧縮したり税額控除を受けたりすることで手取りを実質的に増やす効果を持つ。制度の枠組みを理解し、自分に合った活用方法を選ぶことが、2026年を生きる会社員にとっての現実的な処方箋だ。
【見方】源泉徴収票と給与明細を照合して年間の手取りを把握する
年間の正確な手取りを知りたいなら、源泉徴収票と給与明細の12月分(または年間累計)を突き合わせるのが確実だ。源泉徴収票の「支払金額」は額面年収にあたり、「社会保険料等の金額」と「源泉徴収税額」が年間の控除額の主要部分を示す。ここに住民税の年間納付額を加味することで、年間の手取り総額を逆算できる。
三菱UFJ銀行も解説する通り、給与明細書と源泉徴収票の見方を知ることは社会人の基礎知識である。給与明細では毎月の控除内訳を、源泉徴収票では年間の所得と控除の総括を確認する。両者を照合すると、年末調整による還付や追加徴収の意味も見えてくる。数字の整合性を自分で確認できるようになれば、転職時の年収交渉や家計管理の精度は大きく向上する。
なお、手取りを増やす方法としては、昇給・転職による額面アップのほか、扶養控除や配偶者控除の適用確認、iDeCo・ふるさと納税などの所得控除・税額控除の活用、保険料の見直しなどが挙げられる。ただし、いずれも制度の要件を満たす必要があり、過度な節税を目的とした誤った理解は思わぬ不利益を招く。制度の目的と自分の状況を照らし合わせて判断したい。
【てどりとは】に関するよくある質問(FAQ)
Q1:手取りと額面の違いは何ですか?
A1:額面は会社が支払う総支給額、手取りはそこから社会保険料と税金を差し引いた実際の受取額です。一般的に手取りは額面の75〜85%が目安とされます。
Q2:手取りの計算方法を簡単に知るには?
A2:おおよその金額なら額面に0.75〜0.85を掛ければ算出できます。正確な金額は社会保険料の標準報酬月額や課税所得、扶養状況によって変わるため、dodaなどの手取り計算ツールや給与明細の控除欄で確認するのが確実です。
Q3:給与と所得と手取りはどう違うのですか?
A3:給与は会社から支払われる報酬総額、所得は収入から経費や所得控除を差し引いた課税対象額、手取りは実際に受け取る金額です。税金は所得を基準に計算されるため、3つの区別を理解することが大切です。
まとめ:今後の動向と失敗しないための判断基準
手取りは、額面給与から社会保険料と税金を差し引いた実受取額であり、その目安は額面の75〜85%にある。この幅は累進課税や社会保険料の算定上限、扶養状況などによって生じる。2026年は税制・社会保険制度の見直しが続く局面であり、制度改正の情報を追いながら、源泉徴収票と給与明細を照合して自分自身の数字を把握することが最も確実な方法だ。
判断基準として押さえておきたいのは、「額面の比較だけで転職先を決めない」「早見表は概算と割り切る」「控除の内訳を説明できる状態にする」の3点である。手取りを増やす方法は昇給や転職だけでなく、所得控除・税額控除の活用など複数の選択肢がある。制度を正しく理解し、自分の生活設計に合った判断を積み重ねることが、結果として手取りの安定と向上につながる。 (出典: てどりとは(Yahoo!ニュース))