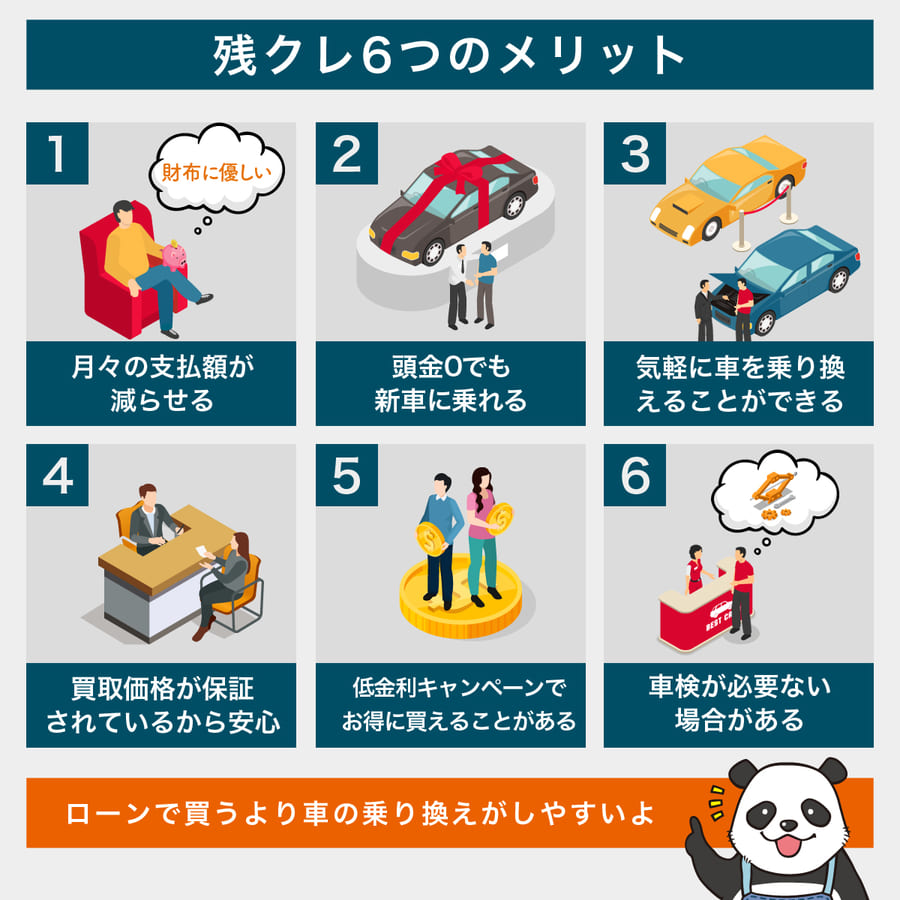
ディーラーの商談スペースで「月々わずか1万円台から新車に乗れます」と勧められる残価設定ローン(残クレ)。手元の資金を減らさずにワンランク上の人気車種に乗れるプランとして利用者が急増する一方、ネット上やオーナーの間では「残クレだけはやめておけ」「契約して激しく後悔した」という生々しい声が後を絶ちません。
月々の支払額が安く抑えられる魔法のような買い方に、一体どのようなからくりやリスクが潜んでいるのでしょうか。自動車市場の最新相場を踏まえ、ディーラー営業マンが商談の場で積極的には語りたがらない残クレのデメリットや見落としがちな金利の罠、損をしてしまう人の共通点を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:月々の支払いが抑えられる反面、据え置いた「残価部分」にも丸ごと利息がかかり続けるため支払利息総額が膨らみやすい。
- 要点2:走行距離制限や車両の傷・へこみによる査定落ち、全損事故時の強制一括清算など厳しい契約縛り・違約金リスクが存在する。
- 要点3:車を長期間乗り続ける人や長距離を走る人は大損する可能性が高く、3〜5年で確実に乗り換える人以外は銀行マイカーローンが有利。
【仕組みの裏側】月々の支払いが安く見える残価設定ローンのからくり
残クレの根本的な特徴は、車両本体価格から数年後(主に3年〜5年後)の予想下取り価格である「据置額(残価)」をあらかじめ差し引き、残りの金額を分割で支払っていく点にあります。例えば400万円の新車で5年後の残価が150万円と設定された場合、購入者が毎月分割で返済していく元金は差し引き250万円分で済む計算です。
一見すると返済負担が大幅に軽くなるシステムに見えますが、ここに見落とせない盲点があります。車自体の所有権は完済までディーラーや信販会社にあり、契約期間中は実質的に「数年間の利用権を買っている」状態に近いといえます。車両のカスタマイズが禁止されているケースが多く、あくまで最終返却を前提とした制約付きの契約形態です。
「残クレはやめとけ」と言われる真相|見落としがちな金利の罠と総支払額
経験者が「残クレはやめとけ」と警鐘を鳴らす最大の要因は、金利計算のからくりにあります。分割して支払うのは元金の一部だけですが、毎月発生する金利は「残価(据置分)を含めた車両価格全体」に対して課され続けます。
一般的なディーラーの残クレ金利は実質年率3.9%〜7.9%前後に設定されているケースが多く、低金利な銀行系マイカーローン(年1.5%〜2.5%前後)と比較すると割高です。元金が減りにくい構造のため、最終回まで払い続けた利息総額を計算してみると、通常のフルローンを組むよりはるかに高額な利息を支払っていたというケースも珍しくありません。毎月の支払いやすさだけに目を奪われると、トータルの出費で大きな損失を被ることになります。
走行距離制限と査定落ちリスク|返却時に突きつけられる追加請求の現実
残クレを利用する上で避けて通れないのが、月あたり1,000km〜1,500km程度に設定される走行距離制限です。通勤や休日のロングドライブで規定距離をオーバーしてしまうと、1km超過につき5円〜10円程度のペナルティ加算が契約満了時に一括請求されます。
さらに深刻なのが日常使用による車の傷や凹み、内装の汚れに伴う査定落ちです。返却時に設定された減点基準を超過した場合、残価との差額を現金で即座に清算しなければなりません。中古車相場の下落リスクを消費者が負う「オープンエンド方式」の契約では、相場が暴落した際に数十万円単位の追徴金が発生するリスクも潜んでいます。
事故・全損時の違約金と途中解約ペナルティ|自由を奪われる契約の縛り
残クレの契約期間中に万が一事故を起こし、車が「全損(修理不可能)」と判定された場合、契約はその場で強制解約となります。その際、未払いの分割金に加えて据置残価を一括で清算する義務が生じます。
通常の車両保険では補償額が残債に届かない事態が頻発するため、残債特約などの手厚い任意保険(GAP保険など)に加入していなければ、突然多額の借金を背負うことになりかねません。また、生活環境の変化や収入減で「途中で車を手放したい」と考えても、残債と手数料を一括で払えない限り途中解約は極めて困難です。
【銀行マイカーローンと比較】残クレで損する人・得する人の決定的な特徴
残クレと銀行マイカーローンを比較した場合、向いているユーザー層は明確に二分されます。
【残クレで損をする人の特徴】
・1台の車に7年〜10年以上長く乗り続けたい人
・年間走行距離が1万5,000kmを超えるヘビードライバー
・車内にペットを乗せる機会が多い、またはタバコを吸う人
・車のカスタムや改造を自由に楽しみたい人
【残クレを活用して得をする人の特徴】
・ライフステージに合わせて3〜5年周期で確実に新型車へ乗り換えたい人
・急な故障リスクや車検費用を避け、常にメーカー保証の範囲内で乗りたい人
・自営業などで月々の車両費を経費計上したい法人・個人事業主
トヨタの残クレ評判と最終回の選択肢|契約満了時に後悔しないための防衛策
販売現場でのシェアが高いトヨタの残価設定プランでも、利用者の評判は使い方によって大きく分かれます。「常に最新の安全装備が付いた車に乗れる」と評価する声がある一方、「最終回で買い取る際の再ローン金利が高すぎる」と頭を抱えるユーザーも目立ちます。
残価設定ローンの最終回には主に3つの選択肢が用意されています。
1. 車両を返却して新車に乗り換える(残価の支払いは不要だが手元に車も資産も残らない)
2. 車両をそのままディーラーへ返却する(査定減点がなければ終了)
3. 残価を一括または再分割で支払い、車を買い取る
注意すべきは「買い取り」を選択して再分割ローンを組む場合です。ディーラーの再ローン金利は年利7〜8%台に跳ね上がることが多く、初めから通常ローンで購入していた場合と比べて総支払額が跳ね上がってしまいます。
【残クレのデメリット】に関するよくある質問(FAQ)
Q1:残クレの契約期間中に車にキズをつけてしまったらどうなりますか?
A1:返却時の査定で既定の減点基準を超えた場合、原状回復費用や価値下落分を清算金として現金で請求されます。小さな擦り傷程度であれば許容範囲に収まる場合もありますが、目立つ凹みや板金修理が必要な損傷は数万〜十数万円の自己負担になるケースが一般的です。
Q2:残クレの審査は通常の自動車ローンより甘いですか?
A2:車両自体が担保となるため、信販会社によっては通常のフルローンより審査に通りやすい傾向があります。ただし、返済能力や信用情報(CICなど)の照会基準は一般的なローンと同様であり、他社借入過多や滞納履歴がある場合は審査落ちします。
Q3:残クレの車を途中で売却することは可能ですか?
A3:可能です。ただし、買取店で売却した金額で残債(未払金+据置残価)を一括返済し、所有権を解除する手続きが必要になります。買取額が残債を下回る「オーバーローン」の状態であれば、不足分を手持ち資金で補填しなければ売却できません。
まとめ:残クレのからくりを見極めて賢いカーライフを
残クレは「車を定期的に乗り換えるためのリースに近い金融商品」であり、長期的に車を資産として所有したい人にはデメリットが目立つ仕組みです。月々の支払い額の安さだけに惑わされず、金利負担を含めた総支払額や自身の年間走行距離、将来の乗り換え計画を冷静にシミュレーションした上で契約の可否を判断しましょう。 (出典: 残 クレ デメリット(Yahoo!ニュース))