企業の財務戦略や日商簿記2級の学習において、避けて通れない重要論点が「満期保有目的債券」の会計処理です。満期まで保有して利息収入と額面金額の回収を目的とするこの資産は、日々の市場価格の変動に惑わされない安定した区分として広く活用されています。
しかし、一見シンプルなこの債券には「原則として満期前の売却が厳しく禁じられている」という強烈な制約が存在します。2026年の現行会計基準に沿って、なぜ売却が制限されるのかという裏側のロジックから、実務で必須となる償却原価法の計算手順、減損処理の判断基準までを分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:満期保有目的債券は原則として時価評価を行わず、取得原価または「償却原価法」によって貸借対照表に計上する。
- 要点2:満期前の恣意的な売却は「テインティングルール」に抵触し、全保有債券の区分変更を余儀なくされる厳しい罰則がある。
- 要点3:利息法が原則だが実務や簿記2級では定額法も頻出であり、発行体の財務破綻時には強制的な減損処理が求められる。
【2026年最新】満期保有目的債券とは?有価証券保有目的区分と基本の評価基準
日本の会計基準では、企業が保有する有価証券をその保有目的に応じて4つに分類します。具体的には「売買目的有価証券」「満期保有目的の債券」「子会社・関連会社株式」「その他有価証券」の4区分です。この有価証券保有目的区分において、満期保有目的債券は「満期まで保有する積極的な意思と能力がある債券」と明確に定義されています。
最大の特徴は、貸借対照表における満期保有目的の債券の評価基準にあります。株式や売買目的の債券のように期末ごとに時価評価して評価損益を計上する必要はなく、原則として取得原価で計上します。満期まで保有し続ければ額面金額が確実に償還されるため、期中の市場価格の変動リスクを損益に反映させる必然性がないからです。
2026年最新の会計基準の実務動向においても、金利変動リスクが意識される局面で、企業の資産防衛手段としてこの区分の位置づけは非常に重要視されています。
なぜ原則売却禁止なのか?保有目的変更のペナルティ「テインティングルール」の正体
満期保有目的債券を扱う上で最も警戒すべきなのが、原則として満期前の売却が禁止されている点です。もし企業が利益確定や資金繰りの都合でこの債券を中途売却した場合、会計上「そもそも満期まで保有する意思や能力がなかった」とみなされます。
そこで発動するのが、国際基準(IFRS)にも通じるテインティングルール(Tainting Rule)と呼ばれる強力な制約です。満期保有目的債券を正当な理由なく売却したり保有目的変更を行ったりした場合、保有している同区分の債券すべてを「その他有価証券」などへ強制的に振り替えなければなりません。さらに、その後2事業年度にわたり、新規に満期保有目的債券として分類することが禁止されるという重いペナルティが課されます。
「含み益が出たから一部だけ売って業績を良く見せよう」といった企業の恣意的な利益調整(いわゆるチェリーピッキング)を防止するために、極めて厳格な縛りが設けられています。
償却原価法の核心|利息法と定額法の違いと実務・簿記2級での仕訳ポイント
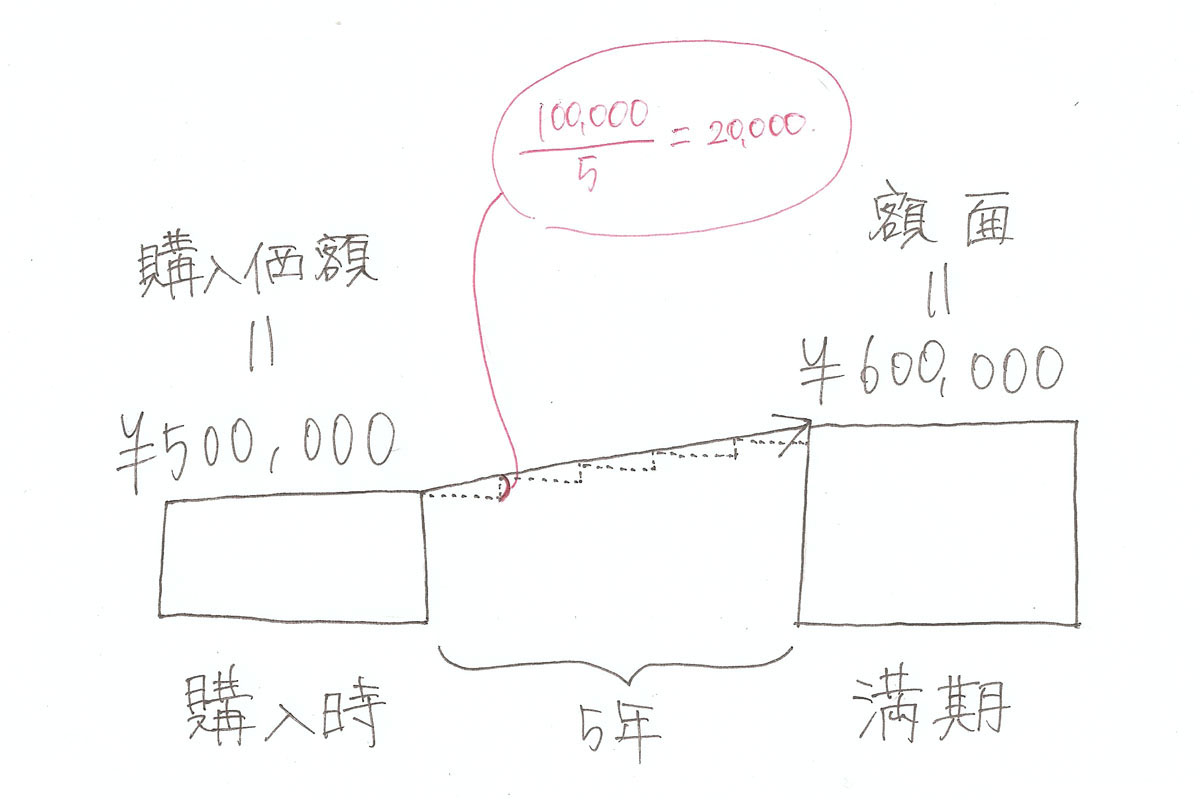
債券を額面より低い価額(または高い価額)で取得し、その差額が金利の調整と認められる場合は、満期保有目的債券の償却原価法を適用します。これは、満期時の額面金額と取得原価の差額を、保有期間にわたって規則的に帳簿価額へ加減していく処理です。
償却原価法の計算手法には「利息法」と「定額法」の2種類があり、利息法と定額法の違いを正確に把握しておく必要があります。
- 利息法(原則):期首の帳簿価額に実効利子率を乗じて毎期の有価証券利息を計算し、クーポン利息との差額を帳簿価額に加減する方法。複利計算に基づくため、理論的で実務の原則処理とされます。
- 定額法(容認):満期までの期間で差額を均等按分して配分する方法。計算が平易なため、簿記2級の満期保有目的債券の試験問題や、重要性の乏しい実務で広く採用されています。
例えば、額面10,000円の社債を9,700円で取得し、当期分の金利調整差額が100円、当期分のクーポン利息(年利2%)が200円発生した場合の満期保有目的債券の仕訳は以下のようになります。
【決算時の仕訳例】
(借方)満期保有目的債券 100 /(貸方)有価証券利息 100(※償却原価法の適用)
(借方)未収利息 200 /(貸方)有価証券利息 200(※当期分クーポン利息の計上)
その他有価証券との決定的な違いと端数利息が発生した際の会計処理
投資対象として比較されやすい満期保有目的債券とその他有価証券の違いは、時価評価の有無と売却の自由度にあります。
| 項目 | 満期保有目的債券 | その他有価証券 |
|---|---|---|
| 期末評価 | 原価法または償却原価法 | 時価評価(全部純資産直入法等) |
| 評価差額 | 計上しない | 純資産の部に計上 |
| 中途売却 | 原則禁止(ペナルティあり) | 企業の判断で自由に売却可能 |
また、期中に債券を取得した際に生じる満期保有目的債券の端数利息の処理も忘れてはなりません。前回の利払日の翌日から取得日までの経過利息を前所有者に支払う場合、取得原価に含めるのではなく「有価証券利息」勘定のマイナス(借方計上)として処理します。
信用リスク急変時の減損処理と売却が例外的に認められる正当な理由
時価評価を行わない満期保有目的債券であっても、発行元の財務状況が急激に悪化した場合には満期保有目的債券の減損処理が強制されます。時価が取得原価から50%以上下落し、かつ回復の見込みがないと判断された場合、帳簿価額を時価まで引き下げ、評価損を当期の特別損失または営業外費用として処理しなければなりません。
一方で、テインティングルールを回避して満期前に満期保有目的債券の売却が例外的に認められる理由も存在します。主に以下のような外部環境の不可抗力による事由です。
- 発行体の信用リスクの著しい悪化:格付けの大幅な引き下げなどにより、元本回収が困難と判断される場合。
- 法令改正や規制変更:金融規制の変更により、保有継続が困難になった場合。
- 大規模な災害や突発的な資金需要:企業の存続に関わる重大な資金流出への対応。
これらの正当な理由に該当する場合に限り、保有区分のペナルティを受けることなく中途売却が認められます。
【満期保有目的債券】に関するよくある質問(FAQ)
Q1:日商簿記2級で出題される満期保有目的債券は、利息法と定額法のどちらを覚えるべきですか?
A1:簿記2級では計算がシンプルな「定額法」を中心に出題される傾向が強いですが、出題区分改定により利息法の基礎概念が問われるケースもあります。まずは定額法で正確に月割計算できるようにした上で、利息法の仕組みを理解するのが確実です。
Q2:満期保有目的債券を期末に時価評価して評価益を計上することは可能ですか?
A2:不可能です。満期まで保有して額面通りの償還を受けることが前提であるため、市場価格の上昇による評価益を計上することは認められていません。
Q3:決算期末に利払日が一致しない場合の仕訳はどうなりますか?
A3:前回の利払日から決算日までの経過日数・月数に応じて「未収利息」を計上し、同額を「有価証券利息」として当期の収益に算入する決算整理仕訳を行います。
まとめ:金利上昇局面における適切な債券管理と実務の要点
満期保有目的債券は、市場の価格変動リスクを遮断して計画的な利息収入を確保できる極めて堅実な資産区分です。しかしその反面、厳格な売却制限であるテインティングルールや、金利調整差額を正しく反映する償却原価法の計算など、高度な管理体制が求められます。
債券投資のポートフォリオを構築する際は、流動性が必要な資金と満期まで拘束されても問題のない資金を明確に切り分け、適切な保有目的区分を選択することが実務上の成否を分けます。 (出典: 満期 保有 目的 債券(Yahoo!ニュース))